
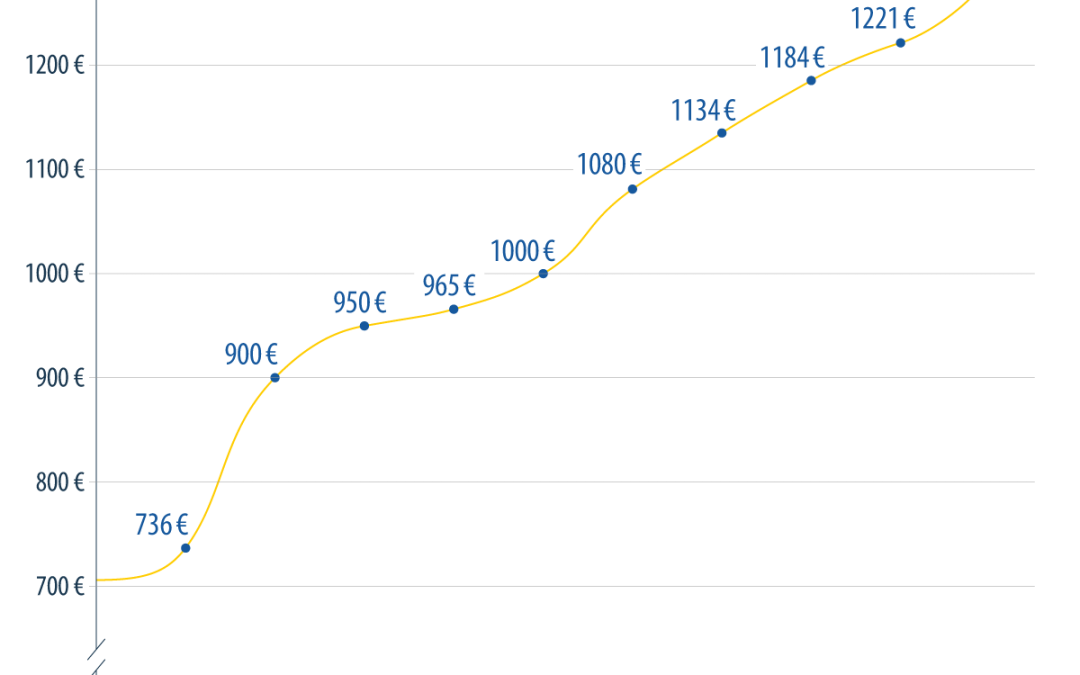
El Boletín Oficial del Estado (BOE) ha publicado el Real Decreto 1013/2026, aprobado ayer por el Gobierno, que establece un incremento del 5,3 % en el Salario Mínimo Interprofesional (SMI). Se trata del segundo decreto de actualización del SMI aprobado en 2026 —tras el de febrero—, aunque las nuevas cuantías no entrarán en vigor hasta el 1 de enero de 2027.
A partir de esa fecha, los importes mínimos legales serán los siguientes:
| Periodo | Cuantía (bruta) |
| Diario | 42,87 € |
| Mensual (14 pagas) | 1.286 € |
| Anual | 18.004 € |
Nueva deducción en el IRPF
De forma paralela, y con el objetivo de evitar que los perceptores del salario mínimo tengan que tributar por esta subida, el BOE ha publicado también el Real Decreto-ley 38/2026, de 17 de noviembre.
La norma introduce una nueva deducción por rendimientos del trabajo de 1.033,58 euros anuales para quienes perciban una retribución igual o inferior al SMI de 2027. Para evitar saltos bruscos en la tributación, esta deducción se reducirá de forma progresiva para rentas superiores hasta los 23.171,89 euros anuales, siempre que se cumplan los requisitos establecidos.
¿Cómo afecta a las pymes del sector del vidrio?
Desde UNFEAC, como asociación que agrupa a pequeñas y medianas empresas del sector del vidrio, trasladamos un mensaje de tranquilidad respecto a la aplicación inmediata de esta medida: aunque el convenio colectivo rige las condiciones laborales de nuestras empresas, esta actualización del SMI no tendrá efecto directo sobre las nóminas reguladas por el XXIII Convenio Colectivo. A fecha de 1 de enero de 2027, todas las tablas salariales del convenio de aplicación en el sector se situarán por encima de los nuevos importes mínimos legales, por lo que no obligará a realizar ajustes salariales adicionales por este concepto.
No obstante, más allá del impacto directo en convenio, desde el ámbito empresarial se observa con preocupación la evolución acumulada del SMI, que encadena ya un incremento del 75 % desde 2018. Esta última subida, aprobada sin acuerdo con las organizaciones empresariales y por encima del 4,9 % que proponían los propios expertos de Trabajo, sitúa el salario mínimo por encima del 75 % del salario medio en 28 de las 50 provincias españolas. Para las pymes, este ritmo de subidas —sin tener en cuenta variables clave como la productividad— eleva de forma generalizada los costes laborales y reduce el margen de maniobra en la negociación colectiva.
Comentarios recientes